Ulusal Meclis Milletvekili Chau Van Minh, Muhasebe Kanunu değişiklikleri için öneriler sundu
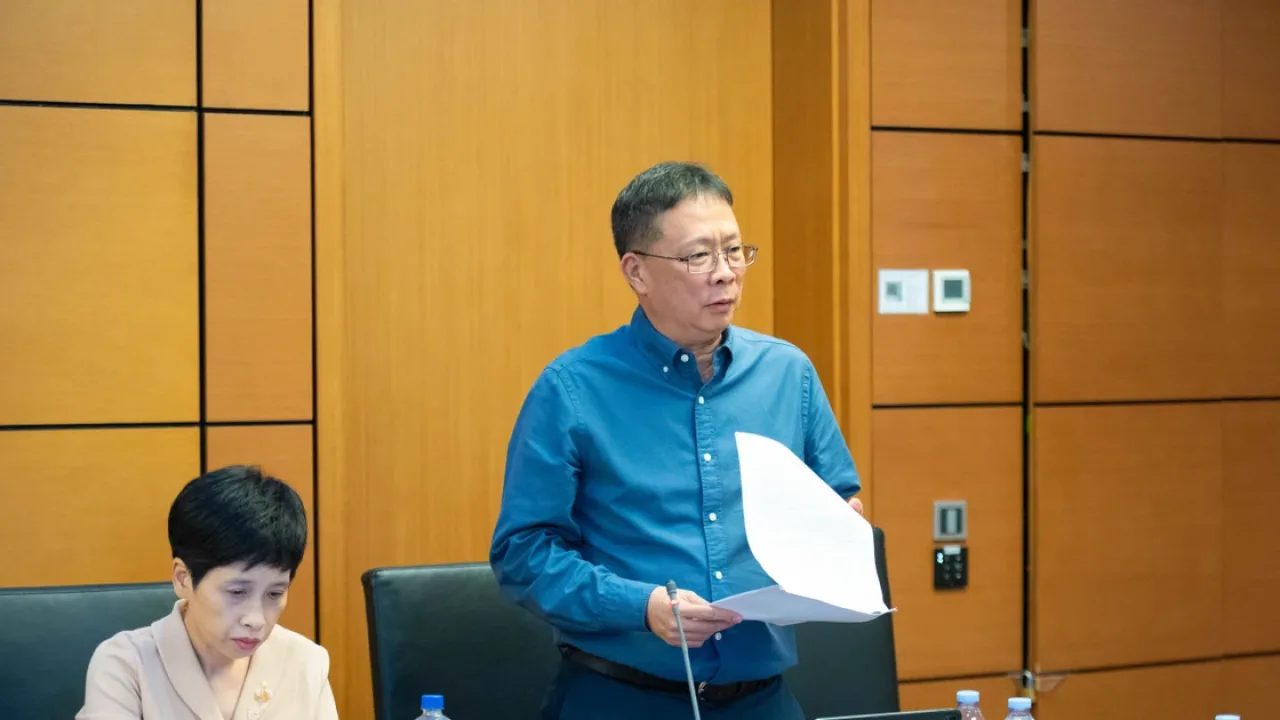
17 Ekim öğleden sonra, Ulusal Meclis, Muhasebe Kanunu ve Bağımsız Denetim Kanunu'nun bazı maddelerini değiştiren ve tamamlayan yasa tasarısı üzerine grup görüşmeleri düzenledi. Vietnam Bilim ve Teknoloji Dernekleri Birliği ile Vietnam Muhasebeciler ve Denetçiler Birliği'nin iş birliğiyle düzenlenen bir çalıştayda toplanan görüşlere dayanarak, Phu Tho ilinden Ulusal Meclis temsilcisi Sayın Chau Van Minh, muhasebe hizmetlerine ilişkin düzenlemelerin, ilgili tarafların sorumluluklarının, denetim sonrası mekanizmaların ve bağımsız denetim alanındaki usul reformlarının iyileştirilmesi için çok sayıda öneri sundu. Minh, Muhasebe Kanunu ile ilgili olarak hizmet işletmesi yürütme hakkının, iş performansı standartlarının ve mesleki sorumlulukların tanımlanması (57. ve 68. maddeler), hizmet talep eden ve sağlayan kuruluşların sorumluluklarının açıklığa kavuşturulması (50, 56 ve 67. maddeler) ve baş muhasebeci hizmetlerinin temin mekanizmasının açıklığa kavuşturulması (53-56. maddeler ve ilgili düzenlemeler) konularında önerilerde bulundu. Ayrıca, Minh, taslağın 57. maddesinin yetkinlik şartlarını işin niteliğine göre sınıflandırarak nispeten uygun bir yaklaşım benimsediğini belirtti ve 57. ve 68. maddeler arasındaki ilişkinin açıklığa kavuşturulması gerektiğini vurguladı. Yeterlilik belgesinin muhasebe hizmetleri sektörüne giriş için genel bir koşul değil, Kanun tarafından gerekli kılınan belirli işler için bir meslek standardı olduğunun teyit edilmesi gerektiğini öne sürdü. Daha önce verilmiş muhasebeci, denetçi ve ilgili sertifikaların kullanım kapsamı, tanınması ve devredilebilirliğinin açıklığa kavuşturulması; yabancı sertifikaların tanınmasına ilişkin düzenlemelerle tutarlılığın sağlanması ve gereksiz yeniden inceleme veya sertifika yeniden düzenlenmesinin önlenmesi gerekmektedir. Sertifikanın adında bir değişiklik olması durumunda, bu değişikliğin mesleki yeterlilik belgesinin niteliğini doğru bir şekilde yansıtması ve bunun bir işletme lisansı olduğu yönünde yanlış anlaşılmaya yol açmaması sağlanmalıdır. Minh, hizmet alımı sırasında bile muhasebe biriminin yasal temsilcisinin sorumluluğunu eklediğini ve hizmet sağlayıcının sorumluluğunu şart koştuğunu belirtti. Muhasebe işlerinin dış kaynak kullanımı, birimin muhasebe işlerini yönetme, organize etme ve kontrol etme sorumluluğunu ortadan kaldırmamalıdır; aynı zamanda, hizmet sağlayıcı, sözleşmeye ve yasalara uygun olarak gerçekleştirdiği işin uyumluluğundan ve profesyonel kalitesinden sorumlu olmalıdır. Tedarikçi seçimi ve denetimi, eksiksiz, doğru ve zamanında belge ve bilgi sağlama, hizmet sonuçlarını inceleme, onaylama ve kullanma konularında işveren kuruluşun yükümlülüklerinin daha net bir şekilde tanımlanması gerekmektedir. Açıklama talep etme, hataları düzeltme, kayıtların teslimini alma ve muhasebe verilerini koruma hakkının da açıklığa kavuşturulması gerekmektedir. Özellikle birden fazla kuruluşun mali tabloların hazırlanması, incelenmesi ve imzalanmasında yer aldığı durumlarda, hizmet alımı, kuruluşun uygun iç kontrol gerekliliklerinin yerini almaz. Hizmet sağlayıcı konusunda Minh, sözleşme yapan kuruluş, işi doğrudan gerçekleştiren kişi, denetleyici, mali raporu imzalayan kişi ve baş muhasebeci olarak hizmet veren kişi arasındaki sorumlulukların net bir şekilde tanımlanmasını önerdi. Hata veya zarar meydana geldiğinde, müşterinin yetersiz bilgi vermesi, tedarikçinin yanlış hesaplama yapması veya müşterinin uyarılara rağmen konuyu ele almakta ısrar etmesi gibi durumlar da dahil olmak üzere, her bir tarafın davranışları, yükümlülüklerinin kapsamı, kusuru ve nedensel ilişkisi dikkate alınmalıdır. Hukuka aykırı taleplere uymayı reddetme hakları ve yükümlülükleri ile hataların bildirilmesi, belgelendirilmesi ve düzeltilmesi sorumlulukları açıklığa kavuşturulmalıdır. Minh ayrıca, iş kayıtlarının görevi yerine getiren kişiye, kontrol eden kişiye ve onaylayan kişiye kadar izlenebilir olması gerektiğini; veri güvenliği, depolama, devir ve tazminatla ilgili düzenlemelerin mevcut yasalara uygun olması ve hem müşteriyi hem de muhasebe bilgilerini kullanan kişiyi koruması gerektiğini savundu. Süreçler ve kalite kontrol dokümantasyonuna ilişkin gerekliliklerin, hizmetin niteliği, ölçeği ve riskleriyle orantılı olması ve tüm sağlayıcılara katı bir prosedür modeli dayatmaması gerektiğini belirtti. Baş muhasebeci olarak işe alınan kişinin bilgi talep etme, kontrol etme, riskler konusunda uyarma, bilgi gizliliğini koruma, mesleki görüşleri muhafaza etme ve yasa dışı taleplere uymayı reddetme konularındaki hak ve sorumluluklarının açıklığa kavuşturulmasının; aynı zamanda, hizmet sağlayıcı ile yasal temsilci ve birimdeki ilgili taraflar arasındaki sorumlulukların belirlenmesinin gerekli olduğunu savundu. Baş muhasebecinin işe alınması, muhasebe biriminin muhasebe işlerini organize etme, yönetme ve kontrol etme sorumluluklarını değiştirmez. Koordinasyon, görev devri ve belge imzalama yetkisi ile ilgili hususlar, yasal düzenlemelere uygun olarak sözleşmede belirtilmeli veya kararlaştırılmalıdır.
Bu haber Vietnam.vn tarafından yayımlandı. Haberin tamamı ve ayrıntıları kaynağın sitesinde.
Haberin tamamını oku ↗#Denetim#Sorumluluk#Yasa Tasarısı#Muhasebe#Meslek Standartları